Die Vergütungsvereinbarung
Textform nach § 4 Abs. 1 StBVV sicherstellen. Als separates Dokument erzeugt, klar gegliedert und ohne Vermischung mit der Vollmacht.
Die Vergütungsvereinbarung muss als solche bezeichnet und von anderen Vereinbarungen deutlich abgesetzt sein. In der Vollmacht darf sie nicht stehen. Bei jedem Mandat entsteht damit eine eigenständige Vereinbarung parallel zum Steuerberatungsvertrag.
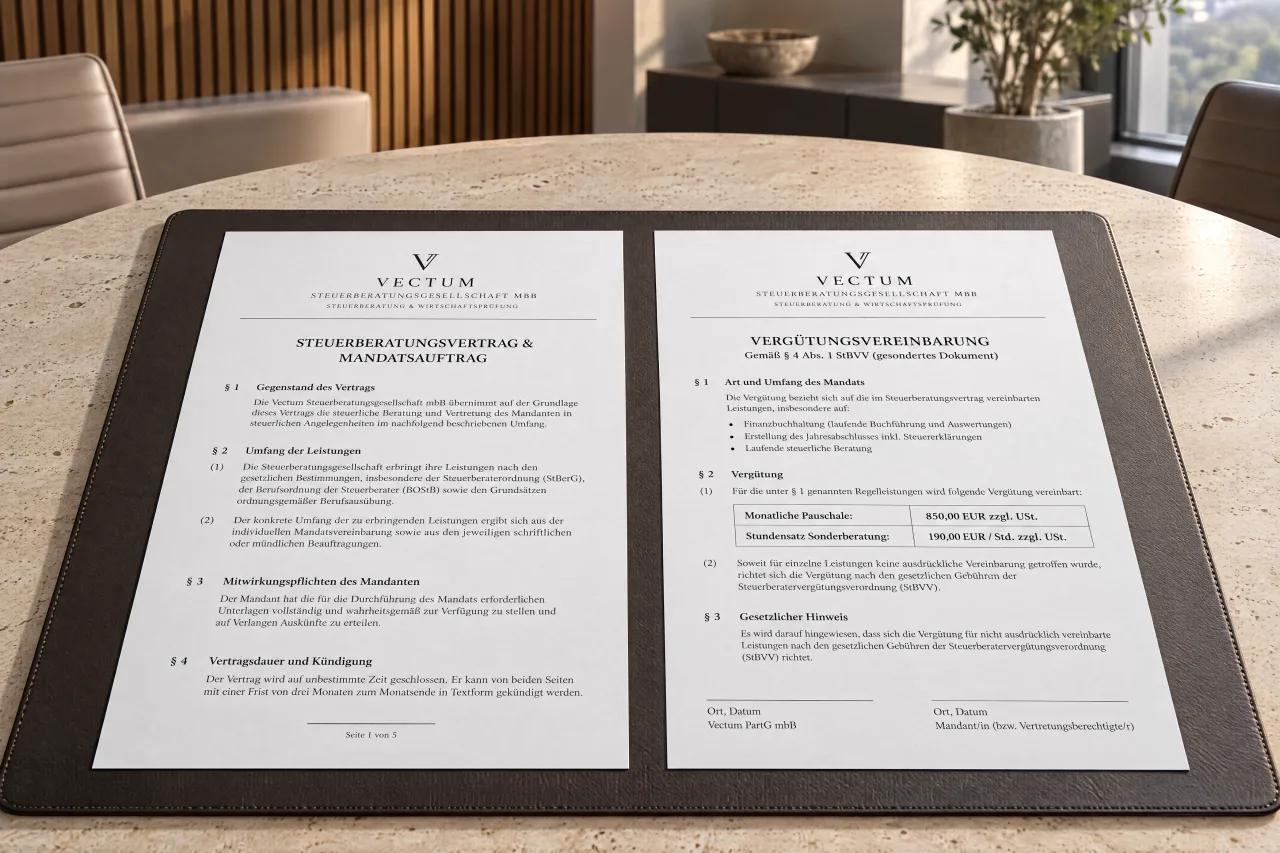
Was von Fall zu Fall wechselt, sind Name, Leistungen und Beträge.
Textform nach § 4 Abs. 1 StBVV sicherstellen. Als separates Dokument erzeugt, klar gegliedert und ohne Vermischung mit der Vollmacht.
Sie gehören in jede Vergütungsvereinbarung hinein, seit Mitte 2025 ausdrücklich. Bei laufenden Mandaten heißt das: die Tätigkeiten aufzählen, die pauschal abgegolten sind.
Wächst ein Mandat oder ändert sich der Umfang, wird neu vereinbart. Bei zweihundert Mandaten ist das ein laufender Vorgang.
Wenn die Form nicht stimmt
Die Anforderungen stehen in der Verordnung selbst: bezeichnen, absetzen, Textform, und nicht in die Vollmacht. Fehlt eine dieser Anforderungen, etwa weil die Vereinbarung in der Vollmacht steht, ist sie formunwirksam. Der Vergütungsanspruch beschränkt sich in diesem Fall auf die gesetzlichen Gebühren der StBVV — unabhängig von den tatsächlich getroffenen mündlichen Absprachen. DocuNorm stellt die Einhaltung der gesetzlichen Formvorschriften systemseitig sicher: Standardisierte Vorlagen schließen Formfehler von vornherein aus und gewährleisten einheitliche Vergütungsvereinbarungen für Ihre gesamte Kanzlei.
Tragen Sie sich ein. Wir benachrichtigen Sie direkt zum Start der kostenlosen Testphase.